日経クロステックが公表した建設大手への2025年度決算アンケート調査において、土木「基礎」分野の売上高首位に五洋建設が返り咲きました。前年度に首位だった清水建設は同分野の売上高が約3割減少したことで3位へ後退し、大規模基礎工事の受注動向と施工進捗の端境期が順位変動に直接反映されています。
2025年度決算アンケートに見る土木13分野の売上高推移と基礎分野の逆転劇
主要建設各社を対象に実施された土木13分野の売上高集計では、専門工種ごとの受注実績に基づき最大上位25社の序列が整理されました。今回の調査で対象となったのは、基礎、舗装、海洋、地盤改良、機械土工、山岳トンネル、シールドトンネル、PC(プレストレスト・コンクリート)、鋼橋、法面、推進、ダム、上下水道の全13工種です。
基礎工種における五洋建設の首位奪還と清水建設の減収要因
基礎分野では、前年度に首位を獲得していた清水建設が売上高で約3割の大幅減収を記録し、3位へ後退しました。これに伴い、前年度に首位を譲っていた五洋建設がトップの座を奪還しています。
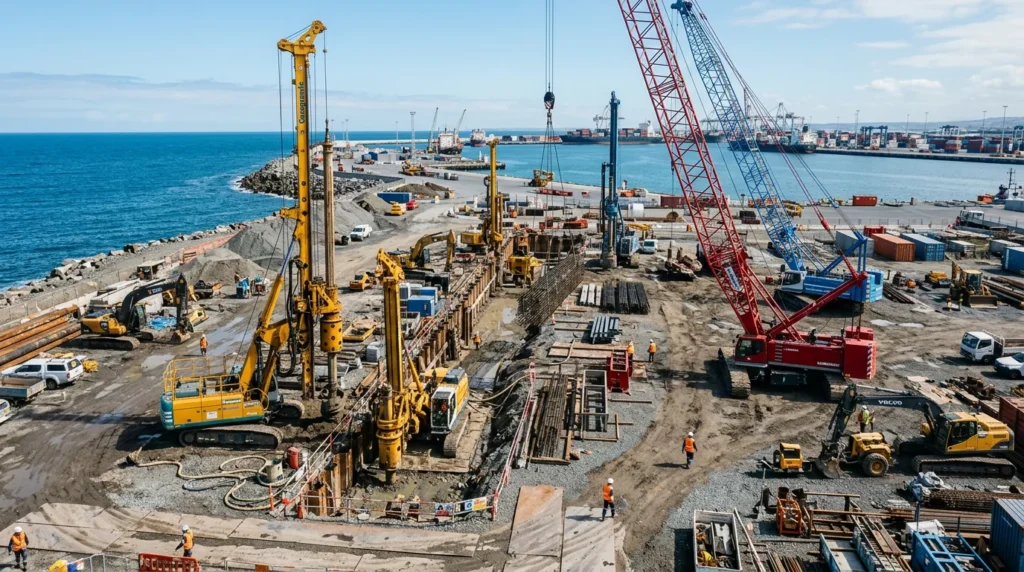
基礎工事は、建築物や構造物の地下支持層へ荷重を伝達するための場所打ち杭、既製杭、地下連続壁などの施工を担う工種です。プロジェクト1件あたりの工事規模が数億円から百億円規模に達することも珍しくなく、大型案件の着工時期や施工ステップの進捗状況によって各社の単年度売上高が大きく上下します。
清水建設の減収要因としては、前期に売上高を牽引した大型基礎工事の竣工に伴う端境期が生じたことや、2025年12月12日に完全施行された改正建設業法(第3次担い手3法)による原価割れ契約の禁止を受けた低採算案件の選別受注が進んだことが挙げられます。一方の五洋建設は、強みを持つ臨海部の大規模基礎工事や港湾関連施設における地盤支持工事の施工量を維持し、安定した売上高を計上したことで首位に返り咲きました。五洋建設の2025年3月期連結売上高は7,275億円に達し、同社として初めて7,000億円の大台を突破しています。
土木13分野の首位企業と主要な業況データ一覧
土木13分野のアンケート結果を比較すると、特定の工種に特化した専門企業や、得意分野を持つ大手・準大手ゼネコンが各分野のトップを占めている実態が確認できます。
| 工種分野 | 首位企業(記録) | 主な順位・売上動向 | 主な市場環境 |
|---|---|---|---|
| 基礎 | 五洋建設(首位奪還) | 清水建設が約3割減収で3位後退 | 大規模基礎工事の端境期と選別受注 |
| 舗装 | 前田道路(首位維持) | 2位日本道路との売上差が2.6倍に拡大 | 高速道路・空港等の維持更新需要 |
| 海洋 | 五洋建設(首位維持) | 東亜建設工業が約3割増収で追随 | 港湾改修や洋上風力関連インフラ工事 |
| 地盤改良 | ライト工業(首位維持) | 五洋建設が売上高2.5倍で4位に浮上 | 防災・減災および液状化対策工事 |
| 機械土工 | 五洋建設(3連覇) | 前田建設工業が75%増収で3位浮上 | 大規模造成・産業拠点用地の造成工事 |
| 山岳トンネル | 安藤ハザマ(3連覇) | 大林組が清水建設を逆転し2位浮上 | 新幹線・高規格幹線道路の掘削進捗 |
| シールドトンネル | 奥村組(初首位) | 大林組が急伸するも僅差で及ばず | 大都市圏の地下空間・インフラ整備 |
| PC | ピーエス・コンストラクション(3連覇) | 三井住友建設が減収 | 橋梁新設案件の減少と補修工事移行 |
| 鋼橋 | 横河ブリッジ(首位維持) | 上位4社がそろって減収を記録 | 鋼材価格高騰に伴う採算重視の受注 |
| 法面 | ライト工業(首位維持) | 日特建設とともに2強が2桁増収 | 斜面崩壊対策・激甚災害復旧工事 |
| 推進 | 機動建設工業(首位返り咲き) | 老朽管路の更新需要が伸長 | 都市部地下の非開削下水道更新 |
| ダム | 大林組(2連覇) | 前田建設工業は2年連続減収 | 既存ダム再開発および本体工事の推移 |
| 上下水道 | 大林組(初首位) | クボタ建設が初登場で2位にランクイン | 管路耐震化・官民連携事業の伸長 |
この集計データから明らかなように、五洋建設は「基礎」「海洋」「機械土工」の3分野で首位を占め、さらに「地盤改良」でも売上高を2.5倍に伸ばして4位に食い込むなど、地盤および臨海部土木における売上基盤を固めています。
参考記事: 前田道路、舗装売上で2位に2.6倍差|土木13分野の決算公表
政策需要と建設投資の見通しが与える影響
基礎工事をはじめとする土木事業の売上動向には、政府の国土強靱化施策が直接関与しています。
日本政府が閣議決定した「第1次国土強靱化実施中期計画」(2026〜2030年度)では、5年間でおおむね20兆円強の事業規模が設定されています。このうち道路橋梁の耐震補強や重要港湾の機能強化、ライフラインの耐震化工事に予算が集中的に配分されています。国内建設投資の見通しにおいても、民間設備投資と公共投資が重なり、2027年度には約86.3兆円に拡大して1992年度の過去最高水準を上回る試算が示されています。
一方で、建設資材物価指数は2015年平均と比較して約40%高い水準で推移しており、杭打ち用鋼材や生コンクリートの調達コスト上昇が現場採算を圧迫しています。清水建設をはじめとする大手各社が単年度の売上拡大よりも採算性を重視し、見積条件が合致しない基礎工事の応札を見送る姿勢を強めたことが、今回の売上高ランキングの変動要因となりました。
参考記事: NEDOが浮体式洋上風力5件採択|大手3社参画で施工技術革新へ
基礎工種の勢力変動が建設サプライチェーンに与える実務的影響
専門工種ごとの売上変動と選別受注の進展は、元請ゼネコンのポートフォリオ管理だけでなく、建材メーカーや専門工事業者の営業体制にも影響を及ぼします。
ゼネコン(元請け):全方位請負からの脱却と工種別採算管理の徹底
大手・準大手ゼネコンにおいては、すべての工種でトップシェアを狙う総合請負モデルが成り立ちにくくなっています。基礎工事のように特殊建機(全回転オールケーシング掘削機、リバースサーキュレーション掘削機など)の保有やオペレーターの専属配置が必要な分野では、設備の稼働率が収益性を直接左右します。
五洋建設のように「海洋」「基礎」「地盤改良」へ経営資源を集中させる企業がある一方、大林組は親会社単体土木受注高で5,038億円を記録し、「シールドトンネル」「上下水道」へ注力するなど、各社が得意工種を絞り込む傾向が強まっています。
原価割れ契約が法的に禁止された現在、元請各社は現場ごとの実行予算管理を強化しています。杭打ち時の残土処分費や鋼管杭の材料スライド条項を発注者と合意できる案件のみを選別して請け負う体制が定着しつつあり、売上規模の一時的な縮小を受け入れてでも利益率を維持する現場オペレーションへと舵が切られています。
建材メーカー・サプライヤー:特定工種の首位企業に合わせた営業供給網の再編
基礎工事に使用される既製コンクリート杭、鋼管杭、セメント系固化材、特殊ベントナイトなどを供給するメーカーや建材商社は、販売先の見直しを迫られています。
従来の大手5社一律の営業体制では、特定の工種でシェアを落としたゼネコンへの納入量が急減するリスクを抱えることになります。基礎分野で首位を奪還した五洋建設や、地盤改良分野で首位を維持するライト工業など、特定工種で施工量を維持・拡大している企業へのサプライチェーン連携を深める必要があります。
また、杭工事現場における残土受入れ地の確保難や、生コンクリート工場の出荷枠制限が全国的に深刻化しています。サプライヤー側は、単なる材料販売にとどまらず、打設タイミングに合わせた配送枠の事前確保や、低炭素型セメント・低発熱セメントの提案を元請ゼネコンの施工計画段階から擦り合わせる技術営業力が求められています。
参考記事: 土工とは?施工の基本手順から「とび・土工工事業」の許可範囲・年収まで解説
ConShiftの視点:工種別ポートフォリオの再編と専門分化の先にある競争軸
今回の基礎分野における首位交代と清水建設の約3割減収は、土木事業における「総合力から専門工種への集中投資」という構造的変化を証明しています。
これまで大手ゼネコンは、道路、トンネル、橋梁、基礎、ダムといったあらゆる土木工種を網羅的に受注することで売上高を競ってきました。しかし、特殊施工機械の減価償却費、杭打ち施工管理者の専任配置義務、資材高騰リスクが重なる中で、全方位型の体制を維持することは現場利益率の低下を招きます。
五洋建設が連結売上高7,275億円を記録しながら基礎分野を奪還した背景には、港湾土木から派生する大口径基礎杭施工や洋上風力発電設備の基礎据付工事など、自社の保有技術と施工船舶・重機が直結する領域へ注力した事実があります。対照的に清水建設の後退は、採算性の合わない大型基礎案件から戦略的に距離を置いた結果であり、売上高ランキングの序列低下が必ずしも企業体力の低下を意味しない段階に入っています。
今後は、得意工種に特化した元請企業が自社技術の周辺領域を取り込み、不得意な工種ではJV(共同企業体)のサブ側に回る、あるいは専門土木企業へ施工管理を一任する完全分業体制が進みます。自社がどの工種で利益を出せるのかを過去の施工実績データから特定し、機械・人材の固定費を回収できる工種へ受注活動を限定できる企業が、市場規模拡大局面における実質的な利益を確保することになります。
まとめ:工種別採算性と技術資産の棚卸しに向けた実務整理
土木13分野における勢力図の変化を踏まえ、ゼネコン経営層および施工管理部門が実務で整理すべき事項は以下の通りです。
- 自社の工種別受注実績と限界利益率を照合し、継続受注すべき得意工種と縮小すべき工種を明確に区分する
- 杭工事・基礎工事における資材価格変動リスク(鋼材・セメント・残土処分費)を発注者側の契約条項に反映させる
- 特殊建機や施工管理者の稼働率を最大化できるよう、他社とのJV連携や専門工事企業とのパートナーシップ体制を再構築する
単一の売上規模にとらわれず、現場ごとの収益性と施工能力の集中を優先する判断が、今後の受注競争において求められます。
出典: 日経クロステック(xTECH)
出典: 総合資格ナビ
出典: CREX DATA