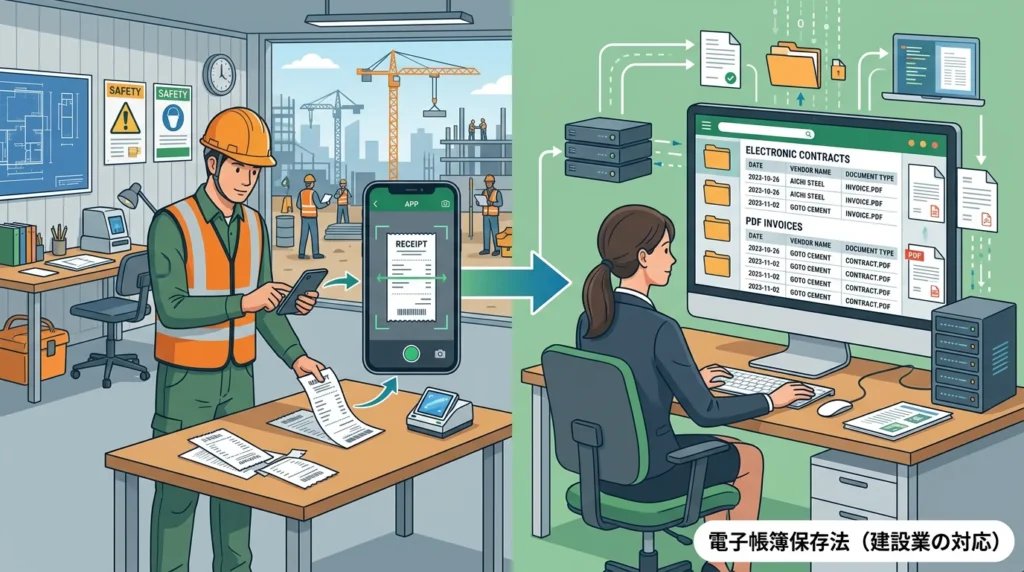
- キーワードの概要:電子帳簿保存法とは、税金に関わる請求書や領収書などの書類をデータで保存する際のルールを定めた税法の法律です。建設業でもメールで受領したPDF請求書などを紙で印刷して保存することが原則禁止され、改ざん防止や検索性を担保した上でのデータ保管が全事業者に義務付けられています。
- 実務への関わり:現場事務所での建材購入レシートをスマホで撮影して即座にスキャナ保存したり、メール添付の請求書を日付や取引先名で検索できる状態でフォルダ管理したりします。適切に対応することで、現場と本社の紙書類の往復や月締め時の精算業務を大幅に削減できます。
- トレンド/将来予測:建設業法に基づく電子契約サービスやクラウド会計と連携した自動保存が急速に普及しています。要件違反による重加算税などの罰則は経営事項審査(経審)の評価低下にも直結するため、法令遵守とバックオフィスDXを同時に進める動きが加速しています。
- 建設業における電子帳簿保存法の基本要件と猶予措置終了後の法的リスク
- 電子取引の保存義務化とスキャナ保存・電子帳簿等保存の3区分の整理
- 青色申告承認の取消や重加算税10%加重など建設業経営を揺るがす罰則
- 建設業法第19条(契約の電磁的措置)と電子帳簿保存法(税法)の要件差
- 建設業特有の書類別・電帳法保存ルール【工事台帳・見積書・図面・契約書】
- 工事台帳・完成工事原価報告書などの法定帳簿における保存要件
- 電子契約への切り替えに伴う印紙税削減メリットと法的保存基準
- 見積書・積算データ・図面・現場写真の電帳法上の位置づけと管理方法
- 現場と経理の摩擦を解消する電子帳簿保存法の実務運用フロー設計
- 現場の小口現金・立替経費をスマホ撮影で即時処理するスキャナ保存手順
- メール・EDI・クラウドで受領した電子請求書・発注書の受領〜保存フロー
- ファイル命名規則と検索要件(日付・金額・取引先)を満たすフォルダ管理の現実解
- 建設DXを加速させる電帳法対応ツールの選定基準と機能比較
- JIIMA認証の有無と建設業会計・工事原価管理システムとのデータ連携性
- 現場監督の入力負荷を軽減する直感UI・オフライン対応機能の重要性
- 施工管理アプリ・経費精算ツール・特化型ERPのカバー領域と組み合わせパターン
- 自社の電帳法対応レベルを可視化する移行チェックリストと実行ステップ
- 自社の電帳法・インボイス対応度を自己診断する実務チェックシート
- 社内規程(改ざん防止等の事務処理規程)の策定と現場周知の進め方
- 工数削減と残業規制クリアを両立させる3ヶ月導入ロードマップ
- よくある質問(FAQ)
建設業における電子帳簿保存法の基本要件と猶予措置終了後の法的リスク
国税関係帳簿書類のデータ保存を認める電子帳簿保存法(電帳法)において、2023年12月31日をもって電子取引データの紙出力保存を容認していた2年間の「宥恕(ゆうじょ)措置」が終了しました。現在設けられている「猶予措置」は、所轄税務署長がシステム改修の遅延や資金・人員面の制約など「相当の理由」があると認めた場合に限り、税務調査時のデータダウンロードおよび出力書面の提示・提出を前提として紙保存を例外的に認める規定です。客観的な事情がない単なる対応遅れは対象外となるため、建設業においても完全電子保存への移行が必須要件となっています。
特に元請・下請・孫請が連なる重層下請構造を持つ建設業では、現場事務所での急な資材購入や協力会社との紙・FAX・メールが混在する取引環境が常態化しています。本社経理と現場の間で証憑の取りこぼしが生じれば、法令違反に直結する構造的リスクを抱えています。
電子取引の保存義務化とスキャナ保存・電子帳簿等保存の3区分の整理
電帳法の実務対応を進めるにあたり、まず国税庁が定める3つの保存区分とそれぞれの法的位置づけを整理する必要があります。
| 保存区分 | 法的位置づけ | 対象となる主な書類(建設業の実務例) | 主な保存要件の骨子 |
|---|---|---|---|
| 電子取引データ保存 | 全事業者義務 | メール添付のPDF請求書、建材ECサイトの領収書、受発注システムの注文書・請書 | 改ざん防止措置(真実性の確保)および取引年月日・金額・取引先での検索性確保(可視性の確保) |
| スキャナ保存 | 任意(選択制) | 現場立替の紙領収書、郵送で届く協力会社からの紙請求書、紙の契約書 | 最長約70日以内の入力、解像度200dpi以上、カラー画像(一部書類除く)、訂正削除履歴の確保等 |
| 電子帳簿等保存 | 任意(選択制) | 会計ソフトで自社作成した総勘定元帳、仕訳帳、工事台帳 | 訂正・削除履歴の確保、帳簿間の相互関連性確保、検索機能の確保(優良帳簿要件) |
実務上で最優先すべきは、唯一「全事業者義務」とされている電子取引データの保存です。取引先と電子的に授受したデータは、以下の「真実性」と「可視性」を同時に満たして保管しなければなりません。
- 真実性の確保(改ざん防止)
- タイムスタンプが付与されたデータの授受、または授受後速やか(最長約2ヶ月+7営業日以内)なタイムスタンプ付与。
- データの訂正・削除履歴が残る、あるいは訂正・削除が物理的にできないクラウドストレージ等の利用。
- 正当な理由のない訂正・削除の防止に関する「事務処理規程」の策定・運用。
- 可視性の確保(検索性の担保)
- システムの操作説明書およびディスプレイを備え付け、速やかに出力・表示できる状態の維持。
- 「取引年月日」「取引金額」「取引先名」の3項目による検索(範囲指定や2項目以上の組み合わせ検索を含む)。
専用システムを導入していない事業者であっても、国税庁のサンプルに準拠した「事務処理規程」を備え付けた上で、ファイル名を「20260401_〇〇建材_110000.pdf」のように規則化し、フォルダ階層で管理すれば法的要件を満たせます。
なお、判定期間(前々事業年度)の売上高が5,000万円以下の事業者、または電子取引データをプリントアウトした書面を取引年月日および取引先ごとに整理・保存している事業者は、税務調査時にデータのダウンロード要請に応じられる状態であれば、検索要件のすべてが免除されます。
一方、現場立替経費のスキャナ保存は任意です。しかし、現場監督が購入した副資材のレシートをスマートフォンで撮影し、JIIMA認証ツール等を介して即座に原本廃棄可能な形で運用すれば、月締め時の精算業務を大幅に圧縮できます。
青色申告承認の取消や重加算税10%加重など建設業経営を揺るがす罰則
電帳法の要件不備や隠蔽・改ざんは、税務上の追徴にとどまらず、建設企業の事業継続そのものを揺るがすリスクへ発展します。
- 重加算税の10%加重措置
- スキャナ保存データや電子取引データに関し、架空経費の計上や改ざんなどの隠蔽・仮装行為が発覚した場合、通常の重加算税(35%または40%)にさらに10%が加算され、合計45%または50%の税率が課されます。
- 青色申告の承認取消処分
- 電子取引データを紙出力のみで保存し電帳法の要件を満たしていない場合や、税務調査時の提示拒否など保存状況が著しく不良であると判断された場合、青色申告の承認が取り消される可能性があります。
青色申告が取り消されると、「欠損金の繰越控除」や「各種特別償却・税額控除」の適用権を失います。資材高騰や工期遅延で生じた赤字を翌期の黒字と相殺できなくなれば、多額の法人税納付が生じる恐れがあります。
さらに建設業特有のリスクとして、経営事項審査(経審)および入札参加資格への打撃が挙げられます。追徴課税や税負担の増加は、経審の経営状況分析(Y点)を構成する「自己資本比率」や「利益剰余金」「売上高経常利益率」を悪化させ、総合評定値(P点)の低下を招きます。P点の低下は公共工事の入札ランク降格に直結し、主力事業の受注機会損失や金融機関からの信用低下につながります。
建設業法第19条(契約の電磁的措置)と電子帳簿保存法(税法)の要件差
請負契約の電子化を進めるにあたっては、税法(電帳法)と建設業法という目的の異なる「二重規制」を把握しなければなりません。
- 建設業法第19条(契約の電磁的措置)の要件
- 請負契約における書面交付義務に対し、電磁的措置(電子契約)を採用する場合は「相手方の事前承諾」を得た上で、「見読性」「原本性(改変防止)」「本人性」の3要件を満たす必要があります。
- 国土交通省の「電磁的措置による建設工事の請負契約の締結に係るガイドライン」(2025年9月改定)により、民間クラウドで一般的な「立会人型(事業者署名型)」電子署名も、二要素認証やログ保管等の基準を満たすことで適法と明確化されています。
- 電子帳簿保存法(税法)の要件
- 電子契約書データは「電子取引データ」に分類されます。建設業法の基準を満たして締結されたPDFであっても、税務調査時に「日付・金額・取引先」で検索できる状態を整え、訂正削除防止措置のもとで保管しなければ税法上の義務違反となります。
また、両法では書類の「法定保存期間」が異なります。
【税法(電帳法・法人税法)】
 ・国税関係帳簿書類・電子取引データ:原則7年間(欠損金が生じた事業年度は10年間)

【建設業法(第40条の3・施行規則第26条・第28条)】
 ・営業に関する帳簿(工事名、請負代金額、契約書添付等):引渡しから5年間
  ※住宅新築工事に関わる帳簿は10年間
 ・営業に関する図書(完成図、打合せ記録、施工体系図等):引渡しから10年間
新築住宅工事を請け負う場合、建設業法上は帳簿および契約書面を「引渡しから10年間」保存する義務があります。税法の原則7年のみを基準として廃棄すると建設業法違反となり、指示処分や営業停止処分などの対象となります。社内の文書管理規程およびクラウドストレージの保持期間は、最長の「10年」に一本化して運用ルールを設計するのが実務上の定石です。
建設業特有の書類別・電帳法保存ルール【工事台帳・見積書・図面・契約書】
現場事務所、営業所、本社間で流通する多様な書類は、「電子帳簿等保存」「スキャナ保存」「電子取引データ保存」「電帳法対象外(営業図書等)」の4つに峻別して管理します。
| 書類種別 | 主な受渡・作成形態 | 電帳法の区分 | 法定保存期間の目安 |
|---|---|---|---|
| 工事台帳・完成工事原価報告書 | 会計・原価管理システムで自社作成 | 電子帳簿等保存(任意) | 7年(税法)/5〜10年(建設業法) |
| 工事請負契約書(電子契約) | クラウド電子契約サービス | 電子取引データ保存(義務) | 7年(税法)/5〜10年(建設業法) |
| 請求書・領収書(紙受領) | 郵送受取、現場での手渡し | スキャナ保存(任意) | 7年(法人税法・インボイス制度) |
| 見積書・注文書(メール・Web) | PDF送受信、受発注ポータル | 電子取引データ保存(義務) | 7年(法人税法) |
| 完成図・施工体系図・現場写真 | CADデータ、施工管理ツール | 電帳法対象外(業法管理) | 10年(建設業法・営業図書) |
工事台帳・完成工事原価報告書などの法定帳簿における保存要件
工事ごとの原価推移や損益を管理する工事台帳および完成工事原価報告書は、税法上の「帳簿」に該当し、電子帳簿等保存の対象です。
- 自社一貫コンピュータ作成の要件
- 市販の建設業向け会計ソフトやERP、表計算ソフト等で最初から作成している場合、プリントアウトせずにデータのまま保存可能です。JIIMA認証(電子帳簿ソフト法的要件認証)を取得したシステムを利用していれば、訂正・削除履歴や検索性の要件を確実に充足できます。
- 建設業法との要件すり合わせ
- 建設業法施行規則第26条第8項に基づき、営業所のディスプレイ画面に明瞭に表示され、書面として印刷出力できる状態が保たれていれば、電子データでの保存が認められます。新築工事を手がける事業者は、税法基準(欠損金時10年)と業法基準(新築10年)の双方を踏まえ、工番(工事コード)をキーとして10年間一括検索できる環境を整えます。
電子契約への切り替えに伴う印紙税削減メリットと法的保存基準
下請負人との基本契約や個別工事の請負契約を電子化した場合、電帳法上の「電子取引データ保存」が適用されます。
- 印紙税の削減効果
- 紙の工事請負契約書には請負金額に応じた収入印紙の貼付が必要ですが、電子契約は印紙税法上の文書交付に該当しないため非課税です。
- 二重基準のクリア手順
- 建設業法ガイドラインに適合した電子署名・タイムスタンプログを保持し、合意済みの契約PDFを「取引年月日・取引金額・取引先名」で検索可能な状態で保管します。下請事業者から電子化に対する事前承諾ログを取得しておくことも業法上の必須手順です。
見積書・積算データ・図面・現場写真の電帳法上の位置づけと管理方法
契約書や請求書以外の現場関連データは、取引情報に該当するか否かで保存義務が分かれます。
- 見積書・積算データ
- メール添付やWebポータル経由で送受した見積書PDFは、すべて電子取引データ保存の対象です。一方、社内検討用の積算内訳や実行予算ドラフトは相手方と授受しない限り電帳法の義務対象外となります。
- 設計図面・現場写真・施工管理データ
- 施工管理ツール内の現場写真やCADデータは電帳法の直接の対象外です。ただし、設計図書や完成図、発注者との打合せ記録は建設業法施行規則第26条・第28条により「営業に関する図書」として引渡しから10年間の保存義務があります。工番ごとにフォルダを体系化し、版数管理(最新版と履歴の区別)を行う運用が適しています。
- 現場立替経費とインボイス制度
- 現場監督が店舗で受け取った紙のレシート類は、スキャナ保存(最長約70日以内の入力、解像度200dpi以上)の要件を満たすことで紙原本の即時破棄が可能です。適格請求書(インボイス)の要件確認と同時に処理します。
現場と経理の摩擦を解消する電子帳簿保存法の実務運用フロー設計
現場監督による領収書の溜め込みや、メール・チャット・Webポータルへの請求書データの散在は、月締め処理の停滞を招きます。通信環境の制約や関係者のIT習熟度を踏まえた標準フローを確立する必要があります。
現場の小口現金・立替経費をスマホ撮影で即時処理するスキャナ保存手順
副資材の購入やコインパーキング代の領収書は、現場事務所や移動中の車内からスマートフォンで即時申請する運用へ切り替えます。現行法ではタイムスタンプ付与期間が「最長約2ヶ月+7営業日以内」に緩和され、自署(サイン)も不要です。
| 業務工程 | 担当者 | 処理内容と電帳法要件 | 完了目標タイムリミット |
|---|---|---|---|
| 受領・撮影 | 現場監督・職長 | スマホカメラで領収書を撮影。工番と支払内容を紐付け | 支払当日〜3営業日以内 |
| 一時保管 | 現場監督 | 撮影済みの紙原本を現場事務所のクリアファイル等へ一時保管 | 即時 |
| タイムスタンプ付与 | システム | クラウド送信時にJIIMA認証システム等で自動付与・履歴記録 | 最長約2ヶ月+7営業日以内 |
| 内容審査・紙破棄 | 本社経理 | 画質(200dpi相当以上)、金額、登録番号を確認後、原本破棄を承認 | 翌月10日(月締め時) |
地下現場や山間部などのオフライン環境を想定し、端末内へ一時保存した上でオンライン復帰時に一括アップロードできるツールの導入が実効性を高めます。経理側の審査完了をもって紙原本を廃棄するルールとすることで、月末に領収書を台紙に貼って本社へ郵送する業務を根絶できます。
メール・EDI・クラウドで受領した電子請求書・発注書の受領〜保存フロー
電子取引データは受領窓口を整理し、保管漏れを防ぐ経路を一本化します。
- メール添付(PDF)
- 現場監督の個別アドレスではなく、経理と共有する「案件別受信用アドレス」または専用システム宛に送付させます。取引条件がメール本文にのみ記載されている場合は、本文もPDF化して添付書類と同一保管します。
- 建材商社・リース会社のWebポータル(EDI)
- 各サイトのデータ保持期間(3ヶ月〜1年程度)経過による消失を防ぐため、受領担当者が月締め日(毎月25日や末日)に一括ダウンロードして所定のストレージへ格納します。
- 電子契約サービス
- 立会人型電子契約で締結された請負契約書および合意締結証明書は、ダウンロードしたPDFをそのまま法定要件を満たすストレージへ保管します。
受領した電子請求書はインボイス登録番号の有効性を確認した上で工事台帳の原価と紐付けます。改ざん防止措置として、訂正・削除不可のクラウドストレージを利用するか、国税庁の「事務処理規程」を運用に組み込みます。
ファイル命名規則と検索要件(日付・金額・取引先)を満たすフォルダ管理の現実解
高額な専用システムを導入しない場合でも、一般的なクラウドストレージや社内サーバーのファイル名規則とフォルダ構造を整えることで、電帳法の検索要件(日付・金額・取引先)をクリアできます。
ファイル命名規則は全社で以下の書式に統一します。
【取引年月日(YYYYMMDD)】_【取引先名】_【取引金額(税込)】_【工事番号(工番)】.pdf
- ファイル名設定例
20260410_〇〇建材_1100000_A2401.pdf20260412_△△リース_352000_B2405.pdf
日付は受領日ではなく「請求書の発行日」、金額は税務調査時の突合を考慮して「税込金額」とします。工番を付与することで、工事台帳との相互照合が容易になります。
フォルダ階層は年度・工事別に整理します。
工事関連証憑ストレージ
└── 2026年度
    ├── A2401_〇〇ビル新築工事
    │   ├── 01_請負契約関係(電子契約・請書)
    │   ├── 02_電子請求書(受領)
    │   │   ├── 20260410_〇〇建材_1100000_A2401.pdf
    │   │   └── 20260425_××組_2200000_A2401.pdf
    │   └── 03_スキャナ保存(現場立替金・小口経費)
    │       └── 20260405_ホームセンター〇〇_15400_A2401.pdf
    └── A2402_△△邸改修工事
OSやストレージの検索窓で文字列検索を行うことで、「取引先名」「日付範囲」「金額範囲」の絞り込みが可能となります。
建設DXを加速させる電帳法対応ツールの選定基準と機能比較
汎用的な会計ソフトや文書管理ツールをそのまま導入すると、「工番ごとの原価把握ができない」「未成工事支出金などの建設業特有の処理に対応できない」といった不整合が発生します。現場と経理の業務導線を直結できるシステム選定が成否を分けます。
JIIMA認証の有無と建設業会計・工事原価管理システムとのデータ連携性
ツールの選定基準として、法的要件を満たしていることを公証する「JIIMA認証」の有無の確認は前提条件です。ただし認証ツールであっても、工番や工種といった建設業特有のメタデータ管理に対応していない製品が多いため注意を要します。
精査すべき連携要件は以下の通りです。
- 工事別原価管理システムとのデータ同期
- 受領した請求書データが工番と自動で紐付き、工事台帳へリアルタイムに実行予算対比で反映されるか。API連携により仕訳データと証憑URLが相互リンクする仕様であれば、二重入力を排除できます。
- 建設業特有の勘定科目・会計処理への適応
- 「未成工事支出金」「完成工事原価」「完成工事未払金」などの科目がプリセットされ、工事進行基準における出来高期間別のステータス管理ができるか。
総合建設業の岡本土木株式会社(福岡県北九州市)では、応研の基幹システムと連携する明細配信・証憑保管ツールを導入し、証憑と原価データの一体管理を実現しています。また村本建設株式会社では、電子帳票管理システム『ReportFiling』と経費精算システム『SAP Concur』を組み合わせ、個別原価管理を維持したままスキャナ保存運用を定着させています。工番情報を持たない汎用ツールを単体導入すると、手作業によるエクセル突合作業が残り、省力化につながりません。
現場監督の入力負荷を軽減する直感UI・オフライン対応機能の重要性
現場監督による領収書のスキャナ保存を形骸化させないためには、現場実務に即したUIと通信耐性が不可欠です。
- OCR読み取りと工番選択UI
- 領収書の撮影時に発行元・日付・金額・インボイス登録番号が高精度で自動認識されること。勘定科目を意識させず、現場一覧から工番をタップし「資材購入」「駐車場代」などの定型費目を選ぶだけで申請が完結する導線が適しています。
- オフライン撮影およびバックグラウンド送信
- トンネル工事や地下ピット、山間部などの圏外環境でも撮影データを端末内に保持し、電波開通時に自動でクラウド同期・タイムスタンプ処理が行われる仕様が必須です。
現場監督が事務所に戻って台紙に領収書を貼り付ける作業に毎月数時間を費やす状況を改め、スマートフォン上で30秒以内に証憑化が完了する環境を整える必要があります。
施工管理アプリ・経費精算ツール・特化型ERPのカバー領域と組み合わせパターン
自社の工事規模や既存IT環境に応じ、ツール群のカバー領域を把握して導入形態を選択します。
| ツール区分 | 主な強み・カバー領域 | 電帳法・建設業法の対応範囲 | 導入適正規模 |
|---|---|---|---|
| 施工管理アプリ | 写真管理、工程表、図面共有、日報作成 | 現場受発注書類・営業図書の保管 | 全規模(現場単位) |
| 経費精算ツール | スマホOCR、現場立替経費のスキャナ保存 | スキャナ保存要件(領収書等) | 中小〜大手(多現場展開) |
| 建設特化型ERP | 工事台帳、見積・予算、請求、進行基準 | 電子帳簿、電子取引、スキャナ保存 | 中堅〜大手(完工高10億円以上) |
| 電子契約サービス | 注文書・請書締結、建設業法対応ログ保持 | 電子取引(契約書・請書) | 下請契約を交わす全事業者 |
ツールの組み合わせパターンは大きく2つに分かれます。
- パターンA:ベストオブブリード型(施工管理アプリ+経費精算SaaS+電子契約+既存会計)
- メリット: 現場監督が扱いやすいUIのツールを個別に選定でき、現場立替や電子契約などボトルネックとなっている業務から段階的に導入可能。初期費用を抑えられる。
- デメリット: 工番や取引先コードのマスター連携を構築する必要があり、API非対応ツールがある場合はCSVによる手動取込作業が発生する。
- パターンB:建設特化型オールインワンERP(見積・受発注・原価・電帳法ストレージ・会計)
- メリット: 見積から発注、請求書受領、工事台帳への原価反映、国税関係帳簿保存まで単一データベースで完結。工番の紐付けミスが発生せず、業法と税法で異なる保存年限(最長10年)も一元管理できる。
- デメリット: 初期費用が数百万円規模に達する場合があり、全社的な業務定着までに3ヶ月〜半年程度の期間を要する。
完工高数億円規模で元請主体の工務店であれば「施工管理アプリ+経費精算SaaS」の連携から着手し、下請発注が多く人工原価計算が複雑な中堅ゼネコンや専門工事会社であれば「建設特化型ERP」を軸に据える構成が適合します。
自社の電帳法対応レベルを可視化する移行チェックリストと実行ステップ
電帳法対応は、現場の負担軽減とコンプライアンス遵守を両立させる業務プロセスの再設計です。現在の体制を客観的に評価し、段階的な移行ステップを進めます。
自社の電帳法・インボイス対応度を自己診断する実務チェックシート
自社の対応水準を把握するため、業務フローを3段階で点検します。
| 診断項目 | レベル1:紙中心(要改善) | レベル2:ハイブリッド(移行期) | レベル3:完全電子化(最適運用) |
|---|---|---|---|
| 電子取引の保存 | メール添付PDFを印刷して工事台帳に合綴 | 専用フォルダへ規則的ファイル名で手動保管 | JIIMA認証システム等で自動取込・履歴管理 |
| 現場立替経費 | 月末に領収書を台紙貼付して郵送・持参 | 現場でスマホ撮影後、月末に原本と照合 | スマホ撮影・申請後に原本を即時破棄(スキャン) |
| 下請・資材請求書 | 郵便受領の紙請求書を手作業で仕分け | 一部PDF受領するが原価管理へ手入力 | 受発注ポータルや電子請求書を基幹へAPI連携 |
| 請負契約の締結 | 収入印紙貼付の紙契約書を郵送・押印 | 一部元請とのみ指定電子契約を使用 | 業法適合の電子契約で下請契約まで全面ペーパーレス |
- 判定ポイント
- レベル1の企業: 電子取引データの紙出力保存は法令違反状態にあるため、直ちに事務処理規程を制定し、フォルダ保存による電帳法要件の確保に着手する必要があります。
- レベル2の企業: ファイル名のリネーム作業が経理部門に集中して負荷が偏るため、工事台帳連携やOCR自動取込を備えたシステムの導入を検討すべき段階です。
- レベル3の企業: 法令遵守と同時に、受発注から決済までのペーパーレス化が完了しており、月締め処理工数が大幅に削減された状態です。
社内規程(改ざん防止等の事務処理規程)の策定と現場周知の進め方
専用システム未導入の事業者が最短で法的基準をクリアするには、国税庁のサンプルをもとに「電子取引データの訂正及び削除の防止に関する事務処理規程」を作成・施行するのが有効です。
以下の3ステップで現場へ定着させます。
- ステップ1:管理体制の定義と規程施行
- 規程内で電子データの訂正・削除を原則禁止とし、訂正時の申請・承認ルートを明確化します。管理責任者(総務経理部長等)と処理担当者(現場代理人・工務担当等)の役割を定め、小口発注メールや建機レンタルのWeb注文控も対象に含めます。
- ステップ2:現場向け撮影マニュアルの策定
- 領収書撮影の要件(70日以内の入力、ピントの鮮明化、四隅の収縮防止、解像度200dpi相当以上)を1枚の対比シートにまとめ、現場へ配布します。影の映り込みやピンボケを不可とする基準を視覚化します。
- ステップ3:下請事業者への電子化合意取得
- 下請事業者に対し、建設業法第19条第3項に基づく電磁的措置の事前承諾を書面または電磁的方法で取得します。請求書の送付先アドレスを案件専用窓口に指定し、現場監督の個人アドレスへの直送を停止させます。
定着後は、毎月稼働中の現場から無作為に数現場を抽出し、メール発注控や電子領収書が所定のフォルダへ規則的ファイル名で保管されているかを監査するサンプリングチェックを行います。
工数削減と残業規制クリアを両立させる3ヶ月導入ロードマップ
建設業に適用される時間外労働の上限規制(年360時間、特別条項時年720時間)に対応するためにも、現場監督の伝票整理や経費精算に伴う移動時間を削減する実効的なロードマップが不可欠です。
【1ヶ月目:現状把握と防衛ライン構築】
・授受書類の棚卸し(紙・電子の流通ルート特定)
・「電子取引データの訂正及び削除の防止に関する事務処理規程」の制定・施行
・電子取引データの紙出力保存を即日全面禁止
・ファイルサーバー/クラウドストレージに工事別フォルダと命名ルールを設定

【2ヶ月目:パイロット現場での試験運用】
・代表的な2〜3現場を選定し、スマホ経費精算・スキャナ保存を試行
・JIIMA認証ツールまたは既存施工管理アプリの証憑アップロード機能を検証
・現場代理人からの操作性フィードバックを収集し、入力補助ルールを改訂

【3ヶ月目:全社展開と完全ペーパーレス化】
・現場代理人・協力会社向けの説明会実施(オンライン・操作手順書配布)
・下請企業からの請求書を電子窓口へ集約
・経理審査完了後の紙原本廃棄運用を開始し、社内伝票の糊付け持参を廃止
1ヶ月目に規程制定とフォルダ管理で最低限の法的防衛線を敷き、2ヶ月目のパイロット運用で通信環境やUIの課題を洗い出します。3ヶ月目で全社展開し、紙領収書の持参・郵送をなくすことで、現場監督1人あたり月間約5〜7時間発生していた精算関連工数(移動往復時間および書類整理時間)を削減できます。段階的な移行設計により、法令遵守と労務環境改善の両立を実現します。
よくある質問(FAQ)
Q. 建設業における電子帳簿保存法で必ず対応すべきことは何ですか?
A. メール添付のPDF請求書や建材ECサイトの領収書など「電子取引データ」の電子保存が全事業者で義務化されています。現場や本社で受け取った電子データは紙出力保存が原則不可となり、改ざん防止の措置(真実性)と「日付・金額・取引先」による検索機能(可視性)を確保して保存しなければなりません。なお、紙で受領した書類のスキャナ保存や自社作成帳簿の電子保存は任意です。
Q. 電子帳簿保存法における「宥恕(ゆうじょ)措置」と「猶予措置」の違いは何ですか?
A. 2023年末に終了した「宥恕措置」は電子取引データの紙保存を一律で容認していましたが、現行の「猶予措置」は例外適用の要件が厳格化されています。猶予措置を受けるには、資金・人員面の制約など「相当の理由」があると税務署長に認められ、かつ税務調査時にデータの提出ができる体制が前提となります。客観的な理由がない単なる準備遅れは対象外となり、法令違反のリスクが生じます。
Q. 専用システムを導入せずに電子取引データを保存する方法はありますか?
A. 専用システムがなくても法的要件を満たした保存が可能です。国税庁のサンプルに準拠した「事務処理規程」を備え付けて運用することで改ざん防止要件をクリアできます。また、保存ファイル名を「20260401_〇〇建材_110000」のように「日付・取引先・金額」で統一してフォルダ階層で管理すれば、高額なシステムを導入せずとも検索性の要件を満たせます。