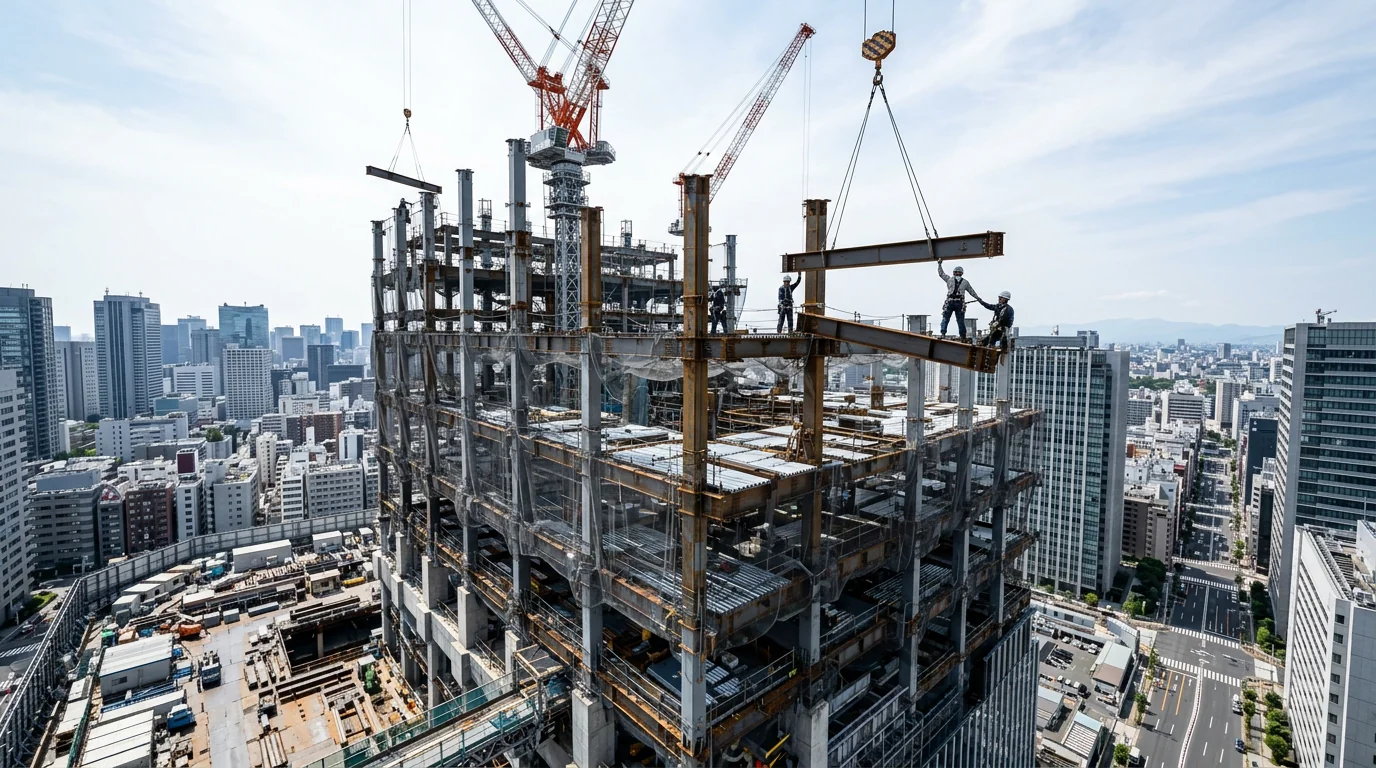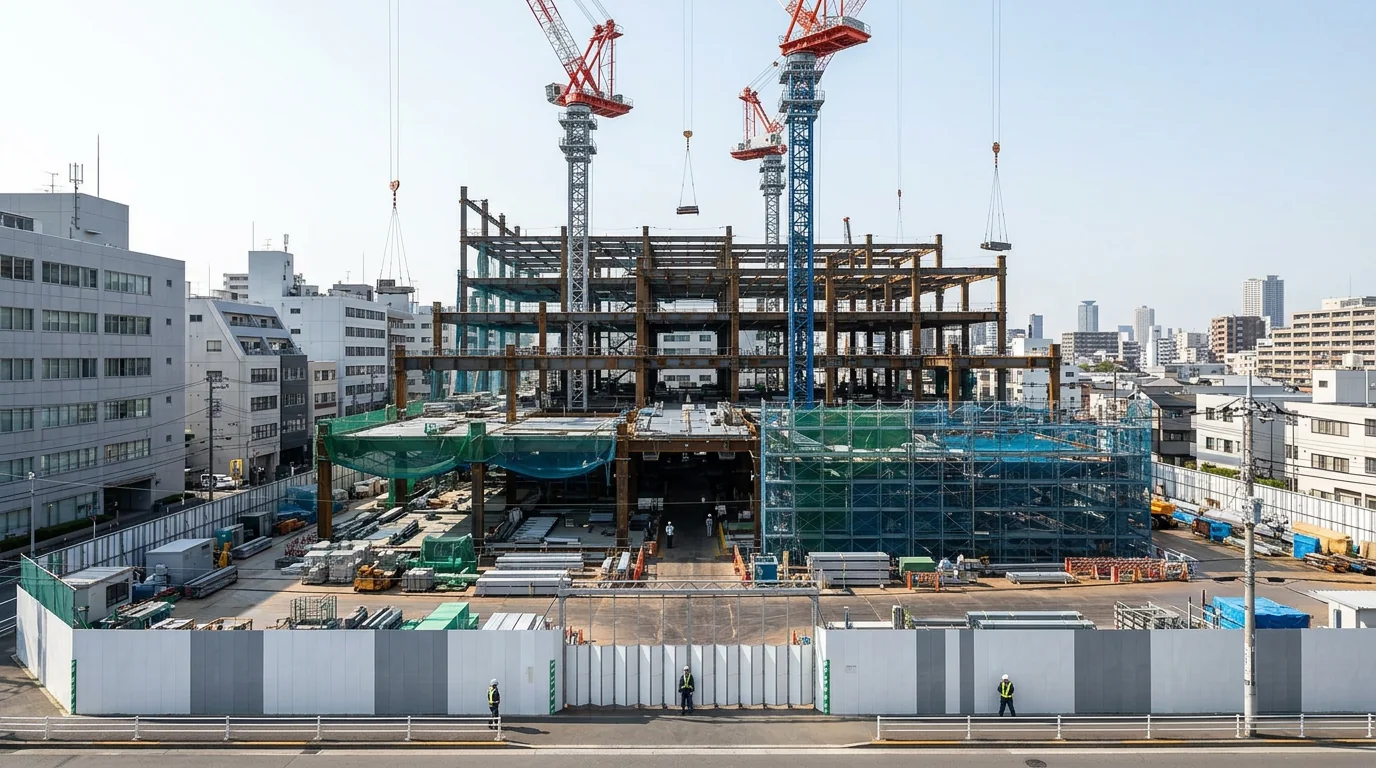

鹿島建設などスーパーゼネコン4社の2026年3月期決算がそろって過去最高益を記録した一方、東京都心の主要再開発17件のうち9件が中止や延期、計画見直しに追い込まれました。大手50社の2025年国内受注高が20兆円を超える活況の裏で、労務不足と資材高騰を背景にゼネコンやサブコンが採算重視の選別受注へシフトし、施工会社が決まらない案件が多発しています。
施工者不在で止まる東京の再開発と選別受注の構図
都心部の大型開発現場では、数字上の好況と現場の調達難が極端な二極化を生み出しています。
過去最高益と都心プロジェクト頓挫の乖離
スーパーゼネコン4社(鹿島建設、清水建設、大成建設、大林組)の2026年3月期決算は、全社が過去最高益を更新しました。中でも鹿島建設は売上高が初めて3兆円を突破し、営業利益は前期比58.5%増の2408億円に達しています。国土交通省がまとめた大手50社の2025年国内受注高も20兆円を超え、前年比13.2%増と5年連続で拡大しました。
しかし、足元では東京の主要再開発17件のうち過半にあたる9件が計画の見直し、延期、または中止を余儀なくされています。事業が停止した案件の多くは、工事費の合意以前に「施工を請け負うゼネコンが決まらない」段階で暗礁に乗り上げています。
【民間プロジェクトの選別・停滞構造】
[時間外労働上限規制]+[技能労働者不足]
         │
         ▼
[施工キャパシティの絶対的上限]
         │
         ▼
[ゼネコンによる採算・工期選別]
         │
         ▼
[設備サブコンによる現場・元請選別]
         │
         ▼
[条件不合致案件の入札不調・着工凍結]
計画見直しと継続推進で明暗が分かれた主要プロジェクト
東京都心部では、ゼネコンを早期に確保できた案件が順調に着工・施工へ進む一方、施工体制を組めなかった案件が停滞しています。複合施設「中野サンプラザ」跡地(東京都中野区)の再開発では、2021年時点で約1810億円と見積もられていた総事業費が2024年に約3500億円超へと倍増しました。施行予定者グループと施工を担う予定だった清水建設の協議が不調に終わり、2025年6月に中野区が協定を解除して計画は白紙化されました。
| プロジェクト名 | 施工ゼネコン・体制 | 現状と竣工予定 | 主な要因・状況 |
|---|---|---|---|
| 中野サンプラザ跡地再開発 | 清水建設(予定から解除) | 計画白紙化(2026年新計画公表) | 事業費が1810億円から3500億円超へ倍増 |
| 新宿駅西南口地区 | 未定 | 計画見直し | 施工会社未定のまま計画修正へ |
| 六本木五丁目西地区 | 未定 | 着工遅延・竣工延期 | 建築費高騰と金利上昇で再検討 |
| 帝国ホテル東京 本館建て替え | 未定 | 竣工時期「未定」 | 建築単価高騰に伴い中長期計画を改訂 |
| 五反田TOCビル建て替え | 未定 | 計画延期(既存棟再開) | 建設費高騰に伴う採算悪化 |
| 新宿駅西口地区 | 大成建設 | 2029年度竣工予定で推進 | 早期の施工者選定と体制確保に成功 |
| 日本橋一丁目中地区 | 清水建設 | 2026年9月以降竣工予定 | 超高層複合ビルを着工済み |
新宿駅周辺では、西口再開発が大成建設の施工で2029年度の竣工へ向けて進む一方、隣接する西南口は施工会社を確保できず見直しを余儀なくされました。六本木五丁目西地区(第2六本木ヒルズ)や帝国ホテル東京新本館も、施工会社の引き当て難と資材高騰が重なり、竣工スケジュールの延期や見直しに至っています。
東京都発注工事で22.6%に達した入札不調率
民間プロジェクトだけでなく、官庁営繕工事にも供給制約の影響が及んでいます。東京都が発注した2025年度の建築工事において、入札不調率は22.6%を記録しました。2021年度の12.7%から約2倍に跳ね上がり、3年連続で2割を超える高止まりが続いています。
公共工事は「予定価格」という上限拘束があり、物価や労務費の変動に対する弾力的な価格改定に時間を要します。限られた技術者と作業班を抱えるゼネコンにとって、予定価格が実勢コストと乖離した公共案件は、受注優先度の低い「選ばない側の仕事」として扱われる傾向が強まっています。
設備サブコンによるゼネコンと案件の選別
選別受注の動きは元請ゼネコンにとどまらず、電気設備や空調衛生工事を担う設備サブコンへ波及しています。2024年4月に適用された時間外労働の上限規制(原則月45時間・年360時間等)により、現場に投入できる総労働時間は物理的に縮小しました。
設備工事の需要が集中する中、関電工やきんでん、高砂熱学工業などの大手設備サブコンは、手持ちの施工管理者や電工・配管工の人数に合わせて受注枠を制限しています。これにより、適正工期を設定しない現場や、労務単価の引き上げに応じない元請ゼネコンの現場をサブコン側が敬遠する事態が生じています。下請け側が上位の商流を選定する構造が定着したことで、元請ゼネコンが受注枠を確保していても、専門工事業者の班を押さえられずに現場を立ち上げられない事例が増加しています。
参考記事: サブコンとは?ゼネコンとの違いから仕事内容・年収・現場DXまでわかりやすく解説
参考記事: 手持ち工事月数が高止まり?2028年末まで続く供給制約を突破する選別受注戦略
主要プレイヤーにおける力関係の逆転と実務への影響
建設需要に対する施工供給力の不足は、元請・施主・協力会社の関係性を大きく変えています。
ゼネコン(元請け):利益率重視の受注戦略とサプライチェーン維持の課題
スーパーゼネコン各社は、過去の低採算工事の消化を終え、価格転嫁と採算性を担保できるプロジェクトに施工リソースを集中させています。2025年12月12日に全面施行された改正建設業法において、原価割れ契約の締結禁止や適正な労務費の確保が義務付けられたことも、強気の価格交渉を後押ししています。
しかし、手持ち工事残高が豊富である一方、中長期的な施工基盤の維持には脆弱性が伴います。過度な案件選別によって地方案件や中小規模工事から撤退した結果、協力会社との専属的な関係が希薄化し、数年後の需要サイクル反転時に必要な現場動員力を喪失するリスクを抱えています。大手ゼネコン各社は、利益の出せる優良案件を厳選しながらも、自社の専属協力会(災害防止協議会組織など)に対する労務単価の引き上げや福利厚生支援を進め、職人の囲い込みを強化しています。
発注者・デベロッパー(施主):発注者優位の崩壊と調達方式の転換
民間デベロッパーや一般施主は、従来の「コンペ方式による最安値ゼネコンの選定」という調達モデルを維持できなくなっています。建設資材物価指数が2015年比で約40%上昇し、公共工事設計労務単価も上昇を続ける中で、従前の予算枠組みに固執する発注者はゼネコンから見積もり参加自体を辞退される事態に直面しています。
国土交通省の調査でも、計画通りに工事を発注できなかった民間企業の約7割がコスト増を許容できなかったことを要因に挙げています。これに対し、開発計画を予定通り進めるデベロッパーは、設計の初期段階から特定のゼネコンを関与させるECI(アーリー・コントラクター・インボルブメント)方式の採用や、インフレ連動型のスライド条項の受諾など、施工者側のリスクを低減する契約形態への移行を急いでいます。
参考記事: 国土交通省調査、民間発注未達企業の68%がコスト増拒否で調達見直しへ
参考記事: [国土交通省の9月大手50社調査で受注11.1%減|民間工事の縮小続く](https://conshift.net/2026/10/30/post-1564/)
サブコン・専門工事業者(下請け):価格交渉力の向上とリソース配分の選別
電気・空調などの設備サブコンや、鉄骨・足場架設を担う専門工事業者は、技能労働者の希少性を背景に元請に対する交渉力を強めています。建設躯体工事の有効求人倍率が高止まりし、若年入職者の減少が続く環境下で、現場の施工班を持つ事業者は最も希少な調達先となりました。
下請企業側では、単価の安さや工期の厳しさを理由に元請からの依頼を断る動きが一般化しています。法定福利費や適正労務費の支払いを明示する元請を選定し、無理な夜間工事や週休1日工程を強いる現場を排除することで、自社作業員の定着率を高める経営方針への転換が進んでいます。一方で、資材・燃料費の高騰分を下請単価へ十分に反映できない小規模工事業者の倒産も続いており、経営基盤の強弱による下請層の淘汰が進んでいます。
参考記事: 日本鳶工業連合会が日当3.6万円要求|下請倒産110件で施工班確保が急務
ConShiftの視点(独自考察)
建設業界の需給バランスは、長年続いた「発注者優位」から「施工供給側(ゼネコン・サブコン)優位」へと構造的に転換しました。この変化の本質は、一時的な建設ブームによるものではなく、1997年のピーク時から約30%減少した建設業就業者数と、2024年4月の時間外労働上限規制がもたらした施工能力の物理的な天井です。
ゼネコン各社が抱える手持ち工事月数は2028年末頃まで高止まりが続くと見込まれており、受注余力の回復には数年を要します。中野サンプラザの事業費倍増(約1810億円から3500億円超へ)や東京都の入札不調率22.6%という数値が示す通り、予定価格や総事業費の上限を固定したまま従来の仕様を押し通そうとするプロジェクトは、市場から完全に排除されます。
今後は、施工側が発注者を選ぶ基準が「請負金額の多寡」から「現場管理の生産性」へと移行します。BIMデータの事前共有による手戻り撲滅や、プレキャスト工法の採用による現場省人化、労務費変動に対応する契約変更ルールの明確化など、限られた職人の稼働効率を最大化できるプロジェクト設計を行える発注者と元請けのみが、施工リソースの確保を継続できます。
鹿島建設などのスーパーゼネコンが記録した過去最高益は、現場の供給ボトルネックを背景とする厳格な選別受注がもたらした帰結です。この供給制約下において、発注者や施工管理者が直面する調達環境は一変しており、2025年12月に全面施行された改正建設業法に基づく原価割れ契約の排除と、適正工期・労務単価を前提とした取引体制の構築が事業成立の最低条件となっています。
出典: ダイヤモンド・オンライン
出典: urbalytics.jp
出典: agora-web.jp
出典: risktaisaku.com
出典: hotelbank.jp
出典: metamoji.com
出典: topconpositioning.asia