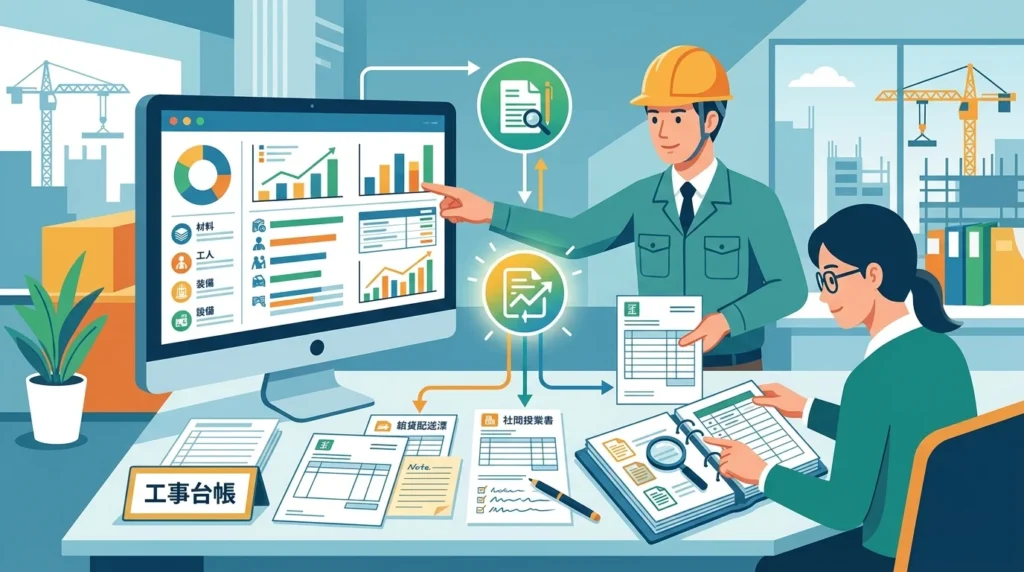
- キーワードの概要:工事台帳とは、建設工事ごとに発生する材料費や人件費、下請け代金などの原価と売上を記録し、利益の推移を案件単位で把握・管理するための帳簿です。
- 実務への関わり:現場の予算オーバーを早期に検知して赤字を防ぐだけでなく、建設業法に基づく保存義務や経営事項審査の確認書類として適正な取引と施工体制を証明する役割を果たします。
- トレンド/将来予測:従来のエクセル管理からクラウド型原価管理システムへの移行が進んでおり、現場日報や電子請求書と自動連携させたリアルタイムな予実対比と電磁的記録保存が定着しつつあります。
- 工事台帳の定義と法的要件|建設業法上の義務・保存期間・経審への影響
- 建設業法が定める「帳簿の備付け義務」と5年・10年の保存期間ルール
- 経営事項審査(経審)の確認資料および立ち入り検査におけるリスク
- 工事台帳に記載すべき必須項目と正しい書き方・原価計算の実務手順
- 台帳を構成する工事基本情報と4大原価(材料費・労務費・外注費・経費)の分類
- 未成工事支出金の仕訳連動と実行予算対比で進める記入ステップ
- エクセル(テンプレート)による工事台帳作成のメリットと運用の限界
- エクセルテンプレートを活用した工事台帳の基本設計と作成手順
- 属人化・更新遅延・ファイル破損などエクセル管理が直面する3大リスク
- 専用システム・クラウド管理への移行メリットと電子帳簿保存法対応
- 手書き・エクセル・専用システムの機能・コスト・業務負荷の比較
- 電子帳簿保存法への適合とリアルタイム予実管理による赤字工事の防止
- 自社に最適な工事台帳の管理手法を選定する実践チェックリスト
- 工事件数・従業員規模別の管理手法(エクセル vs クラウド)判定基準
- 法令遵守と現場定着を両立させる工事台帳運用の見直しステップ
- よくある質問(FAQ)
工事台帳の定義と法的要件|建設業法上の義務・保存期間・経審への影響
工事台帳とは、建設工事ごとに発生する材料費・労務費・外注費・経費といった原価実績と請負金額(売上)、差引利益を案件単位で時系列に記録・集計・管理する帳簿です。会計上は、工事進行基準や完成基準に応じた「完成工事原価」の算出や、期末時点で未完成の工事に投じた費用を「未成工事支出金」として正確に資産計上するための補助簿として機能します。
実務現場では、実行予算に対するコスト超過を防ぐ原価管理のツールとしてエクセルやテンプレートを用いて日常的に運用されていますが、工事台帳は単なる社内管理用シートにとどまりません。建設業法をはじめとする法制度や経営事項審査(経審)において、企業の適正な取引と施工体制を証明する重要な証憑書類として位置付けられています。
建設業法が定める「帳簿の備付け義務」と5年・10年の保存期間ルール
建設業法第40条の3では、建設業者に対して営業所ごとに営業に関する事項を記載した「帳簿」を備え、図書とともに保存することを義務付けています。条文上に「工事台帳」という名称が直接使われているわけではありませんが、建設業法施行規則第26条などで定められた契約内容・支払状況・施工体制を証明する実務上の中心帳簿として、工事台帳およびその根拠資料が機能します。
| 対象書類 | 保存期間 | 起算点および該当条件 |
|---|---|---|
| 一般の建設工事に関する帳簿・添付書類 | 5年間 | 工事目的物の引渡し完了日 |
| 発注者から直接請け負った住宅新築工事の帳簿 | 10年間 | 工事目的物の引渡し完了日(住宅瑕疵担保履行法等に関連) |
| 元請業者が保存すべき営業図書(完成図・打合せ記録等) | 10年間 | 工事目的物の引渡し完了日(新築・改修を問わず) |
帳簿の保存方法については、紙媒体での保管だけでなく、電子帳簿保存法の要件に則った電磁的記録による保存も認められています。ただし、改ざん防止措置や検索性の確保など、法令で定められた保存要件を満たしたシステム運用が前提となります。
経営事項審査(経審)の確認資料および立ち入り検査におけるリスク
公共工事の入札参加資格を得るための経営事項審査(経審)や、決算期ごとに提出する決算変更届において、行政庁や審査機関は提出された「工事経歴書」や「完成工事原価報告書」の数値を検証するため、工事台帳との突合確認を行います。
- 経審における整合性の確認
- 経営状況分析(Y点)や完成工事高の審査時、契約書や請求書に加えて工事台帳の提示を求められるケースがあります。
- 実行予算と実績原価の乖離や、完成工事原価と未成工事支出金の計上時期が決算書と一致していない場合、審査の一時保留や修正指示の対象となります。
- 立ち入り検査時の罰則リスク
- 建設業法第40条の3に違反して帳簿を備え付けず、記載せず、虚偽記載を行い、または保存義務を怠った場合、10万円以下の過料(建設業法第55条第5号)や指示処分・営業停止処分などの行政処分を受けるリスクが生じます。
年間数十件規模の新築・改修工事を手がける企業であっても、現場監督ごとに記帳ルールが異なり原価の計上時期がずれていると、決算期末の未成工事支出金の確定が遅れ、経審の受審スケジュールや評点に直結します。
工事台帳に記載すべき必須項目と正しい書き方・原価計算の実務手順
実務で活用できる工事台帳を作成するには、記載項目を体系的に整理し、現場の進捗と経理処理を連動させる必要があります。
台帳を構成する工事基本情報と4大原価(材料費・労務費・外注費・経費)の分類
工事台帳のフォーマットを設計する際は、記載項目を「工事基本情報」「原価4要素」「収支・粗利益」の3ブロックに大別します。
| 管理区分 | 主な記載項目 | 記載の目的・実務上の留意点 |
|---|---|---|
| 工事基本情報 | 工事名、発注者名、契約日、工期(着工・完成・引渡)、請負金額 | 建設業法上の帳簿記載事項を満たし、契約変更による増減額の履歴も管理する。 |
| 原価4要素 | 材料費、労務費、外注費、経費(発生日、取引先、金額、支払条件) | 各工種・内訳ごとの発生原価を記録し、実行予算との差異を把握する。 |
| 収支・粗利益 | 請求日、入金日、請求額、完成工事総原価、粗利益(額・率) | 工事ごとの資金回収状況および最終的な採算性を確認する。 |
原価4要素(完成工事原価の内訳)は、建設業会計の基準に沿って明確に区分して記帳します。
- 材料費:生コンクリート、鉄筋、木材、配管材など現場に直接投入された資材・原料の購入費用。納品日・仕入先・単価・数量を納品書や請求書と突き合わせて計上します。
- 労務費:自社で直接雇用する現場作業員に支払う賃金・手当・法定福利費。出面表(現場日報)に基づき「労務単価×作業時間(または工数)」で現場ごとに按分計算します。
- 外注費:下請負業者に施工の一部または全部を委託した費用(下請工事代金)。下請代金の支払状況や、労務・材料を一括委託する「材工共」の発注内容を明記します。
- 経費(現場経費):重機損料、仮設資材損料、現場事務所の水道光熱費、道路占用料、現場交通費など。本社管理部門の一般管理費と明確に区分し、現場で直接発生した費用のみを紐付けます。
未成工事支出金の仕訳連動と実行予算対比で進める記入ステップ
工事台帳の原価管理を形骸化させないためには、実行予算の策定から完成引渡時の原価振替まで、経理処理と連動した一連のフローを確立します。
【原価計算・台帳記入の実務フロー】

[現場]実行予算の策定(着工前)
  ↓
[現場]発注・作業日報の記録(施工中)
  ↓
[経理]請求書受領・「未成工事支出金」への仕訳計上(施工中)
  ↓
[現場・経理]工事台帳の予実対比・差異確認(月次)
  ↓
[経理]目的物の引渡し・「完成工事原価」への振替(完工時)
- ステップ1:着工前の実行予算入力
受注後、請負金額と見積原価をもとに実行予算を策定し、台帳の予算欄に入力します。予算枠を材料費・労務費・外注費・経費の工種別に割り振り、施工中の予算超過を検知する基準を設定します。 - ステップ2:施工中の原価発生と「未成工事支出金」の仕訳計上
工期中の資材納品や外注請求が発生した際、経理側では費用ではなく資産勘定の未成工事支出金として計上します(例:外注費50万円の場合「(借方)未成工事支出金 500,000円 /(貸方)買掛金 500,000円」)。同時に工事台帳の実績欄へ転記します。 - ステップ3:月次での実行予算対比(予実管理)
毎月末に工事台帳上で「実行予算」と「発生原価(未成工事支出金の累計)」を対比し、進捗率・出来高を確認します。予算消化率が進捗率を上回っている場合は、工法の見直しや追加見積・契約変更交渉に着手します。 - ステップ4:完成引渡時の「完成工事原価」への振替と帳簿保存
施主への引渡し完了時点で工事台帳の収支を確定させます。経理側で積み上げた未成工事支出金を「(借方)完成工事原価 /(貸方)未成工事支出金」で費用科目へ振り替えます。完成した台帳および関連書類は、法定保存期間(5年または10年)に準拠して保管します。
エクセル(テンプレート)による工事台帳作成のメリットと運用の限界
エクセルやテンプレートを用いた工事台帳の作成は、導入コストを抑えて手軽に開始できる有効な手段です。自社の業務フローに合わせたフォーマットを柔軟に構築できますが、案件数が増加するにつれて実務上の制約が生じます。
エクセルテンプレートを活用した工事台帳の基本設計と作成手順
エクセルによる工事台帳の設計では、建設業法上の帳簿要件および経審の審査項目を網羅した基本設計を行います。
| 構成項目 | 主な記載内容 | 実務上の目的 |
|---|---|---|
| 工事基本情報 | 工事名、発注者、工期、契約金額、現場代理人・主任技術者名 | 法定帳簿要件の充足、契約情報の管理 |
| 実行予算 | 材料費・労務費・外注費・経費の費目別予算額 | 利益目標の設定、原価超過の基準線策定 |
| 実績原価 | 発生日、取引先、品名・工種、数量、単価、支払金額 | 完成工事原価および未成工事支出金の算出 |
| 収支・利益計算 | 差引粗利益、粗利益率、予算消化率、請求・入金日 | 工事ごとの採算性把握、資金繰りの管理 |
テンプレートを構築・運用する手順は次のとおりです。
- ステップ1:マスター情報と工種・費目の定義
材料費、労務費、外注費、経費を分類し、標準工種コードや協力会社名をマスターシートに登録して入力規則(ドロップダウンリスト)を設定することで入力揺れを防ぎます。 - ステップ2:実行予算の登録と計算式の埋め込み
請負金額に対する予算総額から「予定粗利益」と「予定粗利益率」(例:=(請負金額-予算合計)/請負金額)を自動計算する数式を組み込みます。 - ステップ3:日々の原価実績の記帳ルール策定
出役日報、納品書、請求書に基づき発生ベースで入力します。未成工事支出金と完成工事原価の振替処理と整合させるため、工事ステータス(施工中/完成)を管理する列を設けます。 - ステップ4:法定要件および関連書類の保管ルール整備
建設業法第26条の3に基づく技術者配置状況を確認し、工事台帳と関連書類(契約書・請求書等)を年度・工事番号ごとにフォルダ階層を整理して保管します。
属人化・更新遅延・ファイル破損などエクセル管理が直面する3大リスク
エクセル運用は案件数が少ない段階では成立しますが、月間稼働案件が増加すると以下のリスクが顕在化します。
- 計算式の破損と特定担当者への属人化
行や列の挿入・削除によってSUM関数や参照式がずれ、誤った原価が集計される事象が発生します。マクロや関数を組んだ担当者以外が修正できず、担当者の不在時に集計業務が停滞します。 - 転記作業による二重入力と原価更新の遅延
現場監督の日報や発注書、経理に届いた請求書を手作業で転記するため、入力漏れや転記ミスが発生しやすくなります。実績入力が月末に集中することで施工中の原価変動が把握できず、完工後に赤字が判明する事態を招きます。 - ファイル分散による共有不全と法令対応の形骸化
共有サーバー内に版違いのファイルが乱立し、正式な数値の特定が困難になります。電子帳簿保存法のスキャナ保存要件や電子取引データの保存要件への対応、経審での根拠資料提示において、書類突合に多くの工数を要することになります。
専用システム・クラウド管理への移行メリットと電子帳簿保存法対応
工事台帳の運用をデジタル化することで、転記作業の重複を排除し、適正な原価管理と法令対応を両立させることができます。
手書き・エクセル・専用システムの機能・コスト・業務負荷の比較
| 管理手法 | コスト(初期・月額) | 予実・原価管理の精度 | 業務負荷・法対応 |
|---|---|---|---|
| 手書き(紙伝票) | 最低(用紙代のみ) | 低(集計ミスや漏れが多発) | 高(集計工数が膨大、法改正に手作業対応) |
| エクセル(自作/テンプレート) | 低(ソフトウェア費用のみ) | 中(月末締め後の事後把握になりがち) | 中〜高(計算式の属人化、手入力・転記工数大) |
| クラウド型工事管理システム | 中〜高(初期費用+月額利用料) | 高(日報・発注連動でリアルタイム把握) | 低(データ一元化、電帳法・インボイス自動対応) |
クラウド型工事管理システムへ移行した場合、現場監督が出先からスマートフォン等で日報や材料発注を入力することで、経理部門との二重入力が解消されます。例えば、管工事・土木工事を手がけるあすか創建株式会社では、工事原価管理システムの導入によって各拠点の原価データを一元化し、月次決算の締め日数を従来の約3分の1(6営業日)に短縮しています。
電子帳簿保存法への適合とリアルタイム予実管理による赤字工事の防止
専用システムへの移行は、法令遵守の確実性と施工中の利益コントロール力を高めます。
- 電子帳簿保存法および関連法規制への適合
発注書・請求書をクラウド上で紐付けて保存することで、建設業法第40条の3に基づく帳簿備付け義務(5年または10年保存)や、電子帳簿保存法における電子取引データの検索機能・改ざん防止要件を自動的に満たすことができます。経審(Y点審査)や決算変更届の提出時にも、工事経歴書と整合した帳簿データを即座に出力できます。 - 実行予算と実績原価の突合による赤字工事の防止
着工前に設定した実行予算に対し、材料費・労務費・外注費・経費の日次実績がリアルタイムで集計されます。予算消化率や出来高推移に対してアラートを設定することで、予算超過の兆候を施工期間中に検知し、工法変更や追加見積の提示といった対策を迅速に打つことが可能になります。
自社に最適な工事台帳の管理手法を選定する実践チェックリスト
事業規模や同時稼働件数に応じた管理手法の選定基準と、運用を見直すための具体的なステップをまとめます。
工事件数・従業員規模別の管理手法(エクセル vs クラウド)判定基準
| 企業規模・稼働件数の目安 | 原価管理・経理体制 | 推奨される管理手法 | 主な判断理由とリスク |
|---|---|---|---|
| 年間完工高 1億円未満 同時稼働 1〜3件程度 |
経営者または専任経理1名が兼務で入力 | エクセル(テンプレート) | 取引件数が少なく、汎用テンプレートで完成工事原価や実行予算の把握が完結するため。 |
| 年間完工高 1億〜5億円未満 同時稼働 4〜9件程度 |
現場監督が日報作成、経理担当者が台帳転記 | エクセル見直し または クラウド検討 | 請求書の突合や未成工事支出金の集計に遅れが生じ、月末の締め処理が属人化しやすいため。 |
| 年間完工高 5億円以上 同時稼働 10件以上 |
複数の現場監督と専任の経理・総務部門が分業 | クラウド原価管理システム | 二重入力や転記ミスが増大し、経審用書類の作成や月次の予実管理が破綻しやすいため。 |
現場監督から経理への原価報告(日報・納品書・請求書)に2週間以上のタイムラグが発生している場合や、月末の未成工事支出金と完成工事原価の振替集計に5営業日以上を要している場合は、システム化への移行タイミングといえます。
法令遵守と現場定着を両立させる工事台帳運用の見直しステップ
- ステップ1:工事台帳の記載項目と費目ルールの標準化
材料費・労務費・外注費・現場経費の4大原価の分類基準を明確にし、現場ごとの表記揺れを排除します。見積段階の項目と実績値が1対1で対比できるようフォーマットを統一します。 - ステップ2:法定保存要件および関連法令の確認
建設業法第40条の3に基づく帳簿備付け(一般工事5年、新築住宅10年)を満たす保管体制を整えます。あわせて主任技術者・監理技術者の配置確認資料の紐付け状況や、電子帳簿保存法の要件(訂正削除履歴の保持、取引年月日・金額・取引先での検索性)を確認します。 - ステップ3:二重入力の排除と現場入力プロセスの簡素化
現場監督が作成する日報や発注データが台帳へ直接反映されるフローを設計します。現場事務所や移動先から材料受入れや外注出来高を確認・入力できる環境を整え、情報伝達の遅延を防ぎます。 - ステップ4:一部現場でのテスト運用と運用ルールの確定
特定の工種や2〜3件の現場を対象に1〜2ヶ月間のテスト運用を実施し、原価の計上漏れや操作上の課題を洗い出します。経審の経営状況分析や完成工事原価報告書に必要なデータが正確に出力できることを確認した上で、全社展開へ移行します。
よくある質問(FAQ)
Q. 工事台帳とは何ですか?どのような役割がありますか?
A. 工事台帳とは、工事ごとに発生する材料費・労務費・外注費・経費などの原価実績と売上・利益を案件単位で記録・管理する帳簿です。会計上は完成工事原価の算出や未成工事支出金を正しく計上するための補助簿として機能します。また、建設業法に基づく取引の証憑書類や、経営事項審査(経審)での数値の妥当性を証明する重要資料としての役割も担います。
Q. 工事台帳の保存期間は何年ですか?
A. 工事台帳などの帳簿の保存期間は、工事目的物の引渡し完了日から原則「5年間」です。ただし、発注者から直接請け負った住宅新築工事の帳簿や、元請業者が保存すべき完成図などの営業図書は「10年間」の保存が義務付けられています。保存方法は紙媒体のほか、電子帳簿保存法の要件を満たした電磁的記録によるデータ保存も認められています。
Q. 工事台帳の作成や保存を怠るとどのような罰則がありますか?
A. 建設業法が定める帳簿の備付け・保存義務に違反した場合や虚偽記載を行った場合、10万円以下の過料が科されるほか、指示処分や営業停止処分といった行政処分を受けるリスクがあります。また、経営事項審査(経審)において決算書や工事経歴書との突合ができない場合、審査の一時保留や修正指示の対象となり、公共工事の入札参加資格に影響を及ぼします。